
Zastanawiasz się, jak legalnie zacząć doradzać zawodowo bez rejestracji firmy i płacenia
za siebie ZUS nawet gdy nie masz jeszcze klientów? Działalność nierejestrowana w 2026 r. to doskonała opcja dla przyszłych doradców, coachów i specjalistek HR, które chcą przetestować biznes, zbudować portfolio i pierwszych klientów bez zbędnych formalności w CEiDG. W tym artykule znajdziesz kompletny przewodnik po limitach, obowiązkach księgowych, RODO i sytuacjach, kiedy
działalność nierejestrowana to za mało i czas na własną firmę.
Z tego artykułu dowiesz się:
- Czym jest działalność nierejestrowana i dlaczego to ważne dla doradców zawodowych?
- Legalne alternatywy dla DN w branży doradczej (Useme, Bizky, działalność wykonywana osobiście).
- Dla kogo jest działalność nierejestrowana i czy przyszli doradcy zawodowi odnajdą się w tej formule zarabiania?
- Limity 2026, czyli ile można zarobić w ramach działalności nierejestrowanej. Obowiązki księgowe, tj. ewidencja, rachunki, faktury, VAT, PIT.
- Obowiązki prawne, tj. regulaminy, umowy, RODO, ochrona danych, standardy ochrony małoletnich
- ZUS w DN – kiedy płacisz, a kiedy nie. Porównanie umowy zlecenie oraz sprzedaż produktów cyfrowych.
- Kiedy zakończyć działalność nierejestrowaną i przejść na działalność gospodarczą.
- Podsumowanie
- Bibliografia: ustawy, portale, książki.
Wstęp
Choć rynek doradztwa zawodowego w Polsce rośnie, bo coraz więcej kobiet, mam, specjalistek HR i psychologów chce dzielić się wiedzą i budować własne marki to jednak bariera wejścia w postaci rejestracji firmy w CEiDG, składek ZUS, określania kodów PKD i comiesięcznych zaliczek na podatek dochodowy często zniechęca na starcie. Działalność nierejestrowana to rozwiązanie, które pozwala legalnie zarabiać na doradztwie, coachingach, szkoleniach czy sprzedaży produktów cyfrowych. To idealny model na start, testowanie oferty i budowanie pierwszych case studies z klientami. W 2026 r. zasady działalności nierejestrowanej uległy zmianie. Od stycznia limit jest liczony kwartalnie (10 813,50 zł), a branża doradcza ma swoje specyficzne wymagania (VAT, RODO, umowy). W tym artykule przeprowadzę Cię krok po kroku przez wszystkie obowiązki, limity i pułapki, żebyś mogła/mógł zacząć bezpiecznie i zgodnie z prawem.
Czym jest działalność nierejestrowana
i dlaczego to ważne dla doradców zawodowych?
Działalność nierejestrowana to legalna forma drobnej działalności zarobkowej osób
fizycznych, która nie wymaga rejestracji firmy w CEIDG, pod warunkiem spełnienia
określonych warunków.
Dla przyszłych doradców zawodowych, coachów, konsultantów HR czy specjalistek ds.
rozwoju kariery DN jest doskonałym sposobem na przetestowanie pomysłu na biznes,
zbudowanie portfolio i pierwszych klientów bez ponoszenia kosztów ZUS i comiesięcznych zaliczek na podatek.
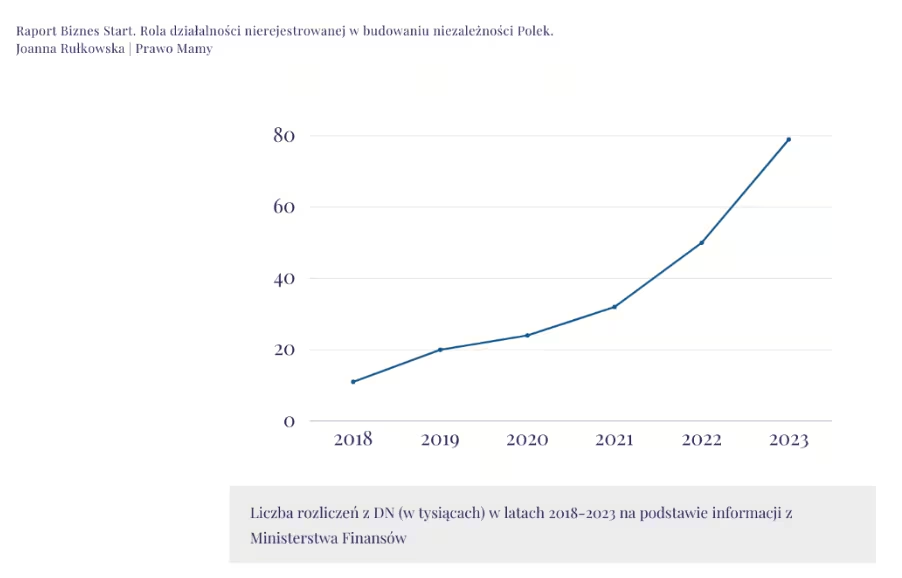
Zgodnie z danymi Ministerstwa Finansów z rozliczeń PIT za 2024 rok:
- 2018 r. – działalność nierejestrowaną wykazało w PIT 11 tys. podatników, deklarując łącznie ok. 30 mln zł przychodu.
- 2019 r. – liczba osób wzrosła do ok. 14–15 tys., a deklarowany dochód do 53 mln zł.
- 2020 r. – z DN rozliczyło się 24 226 osób, deklarując 84,5 mln zł przychodu.
- 2021 r. – liczba podatników z DN przekroczyła 32 343 osoby.
- 2022 r. – powyżej 50 126 osób rozliczyło dochody z DN.
- 2023 r. – znaczący skok popularności: 78 976 osób (wzrost o niemal 29 tys. r/r), deklarujących łącznie 536 mln zł przychodu. Średni przychód na jednego podatnika wyniósł 6 768 zł.
- 2024 r. – według danych KAS i MF z rozliczeń PIT-36, podatnicy wykazali łącznie 783 mln zł dochodu z działalności nierejestrowanej (pozycja 8 w strukturze dochodów według źródeł, 0,1% ogółu dochodów). Szacuje się, że liczbę podatników można oszacować na ponad 100 tys. osób, co oznacza średni dochód ok. 7 800 zł na podatnika.
Trend: W ciągu 6 lat (2018–2024) liczba osób korzystających z działalności nierejestrowanej wzrosła prawie 10-krotnie (z 11 tys. do ponad 100 tys.), a łączny dochód z tej formy zarobkowania zwiększył się z ok. 30 mln zł do 783 mln zł rocznie.
Legalne alternatywy dla działalności nierejestrowanej w branży doradców zawodowych:
- Działalność wykonywana osobiście – rozliczenie na podstawie umowy cywilnoprawnej (zlecenie, o dzieło), gdzie to zleceniodawca odprowadza składki ZUS.
- Useme – platforma umożliwiająca rozliczanie usług bez firmy (umowa o dzieło/zlecenie rozliczana przez platformę).
- Bizky – podobne rozwiązanie, umożliwiające wystawianie faktur i rozliczenia bez rejestracji działalności.
Działalność nierejestrowana wyróżnia się tym, że spełniasz cennych biznesu: działasz samodzielnie, w sposób zorganizowany, samodzielnie i w celach zarobkowych. Budujesz markę i to Ty decydujesz o cenie, ofercie i klientach, a przychody rozliczasz samodzielnie w PIT-36, bez zaliczek i pośredników.
Dla kogo jest działalność nierejestrowana i czy osoby z branży doradztwa zawodowego mogą skorzystać z tej opcji?
Działalność nierejestrowana może być prowadzona wyłącznie przez osobę fizyczną, która w ciągu ostatnich 60 miesięcy nie wykonywała działalności gospodarczej (chyba że była zawieszona). Idealni kandydaci to:
- Kobiety wracające na rynek pracy po przerwie macierzyńskiej lub opiekuńczej chcące doradzać innym w podobnej sytuacji.
- Freelancerzy i specjaliści HR testujący ofertę coachingową lub szkoleniową przed założeniem firmy.
- Osoby pracujące na etacie, które chcą dorabiać na własnych warunkach (np. weekendowe konsultacje, webinary).
- Studenci i absolwenci kierunków psychologicznych, pedagogicznych, HR, którzy chcą budować praktykę.
- Bezrobotni – z zastrzeżeniem, że nie mogą zawierać umów cywilnoprawnych (zlecenie, o dzieło), ale mogą sprzedawać produkty cyfrowe (ebooki, checklisty).
Limity w działalności nierejestrowanej w 2026, czyli ile można zarobić i co liczyć.
Od 1 stycznia 2026 r. limit przychodów dla działalności nierejestrowanej jest liczony kwartalnie i wynosi 225% minimalnego wynagrodzenia.
Minimalne wynagrodzenie w 2026 r.: 4 806 zł brutto.
Limit kwartalny DN w 2026 r.: 10 813,50 zł (4 806 zł × 225%).
Co wlicza się do limitu:
- Przychody należne z danego kwartału (z faktur, rachunków), nawet jeśli klient
jeszcze nie zapłacił. - Nie wlicza się zwróconych towarów, bonifikat i skont.
- Koszty w przypadku liczenia limitu nie mają znaczenia. Chodzi o kwoty należne a
nie rzeczywisty zarobek.
Co się dzieje po przekroczeniu limitu:
- Od dnia przekroczenia działalność staje się działalnością gospodarczą.
- Masz 7 dni na rejestrację firmy w CEIDG i zgłoszenie do ZUS.
Dodatkowo oprócz limitu samej działalności nierejestrowanej obowiązują inne związane z prowadzeniem małego biznesu, m.in.:
- Limit uprawniający do zwolnienia z księgowania przychodów na kasie fiskalnej.
- Limit dotyczący zwolnienia z VAT.
- Limit kwoty wolnej od podatku.
- Limit rejestracji do KSeF.
Obowiązki księgowe, czyli ewidencja, rachunki, PIT, faktury, VAT w doradztwie zawodowym.
Ewidencja sprzedaży
Prowadź uproszczoną ewidencję sprzedaży (zeszyt, Excel, aplikacja), zapisując sprzedaż za dany dzień nie później niż przed dokonaniem sprzedaży w dniu następnym.
Najważniejsze kolumny:
- Liczba porządkowa
- Data sprzedaży
- Wartość sprzedaży
- Wartość sprzedaży narastająco.
Rachunki, faktury
Na żądanie klienta masz obowiązek wystawić rachunek lub fakturę. Działalność nierejestrowana podlega też pod przepisy dotyczące KSeF.
VAT
Co do zasady, przy działalności nierejestrowanej można korzystać ze zwolnienia podmiotowego z VAT (limit zwolnienia w 2026 roku wynosi 240 000 zł rocznie – liczony proporcjonalnie).
Ważny wyjątek: usługi doradztwa (w tym doradztwo zawodowe) są wyłączone ze zwolnienia podmiotowego, więc jeśli je świadczysz, musisz zarejestrować się jako czynny podatnik VAT przed pierwszą sprzedażą swoich usług.
PIT
Przychody z działalności nierejestrowanej rozliczasz w zeznaniu rocznym PIT-36 (rubryka „działalność nierejestrowana”), według zasad ogólnych i skali podatkowej. Nie płacisz miesięcznych zaliczek, tylko raz w roku, do 30 kwietnia. W PIT można wpisać też koszty prowadzenia działalności nierejestrowanej (obowiązują tu inne zasady niż podczas liczenia limitu).
Obowiązki prawne: regulaminy, umowy z klientami, RODO, ochrona danych i standardy ochrony małoletnich.
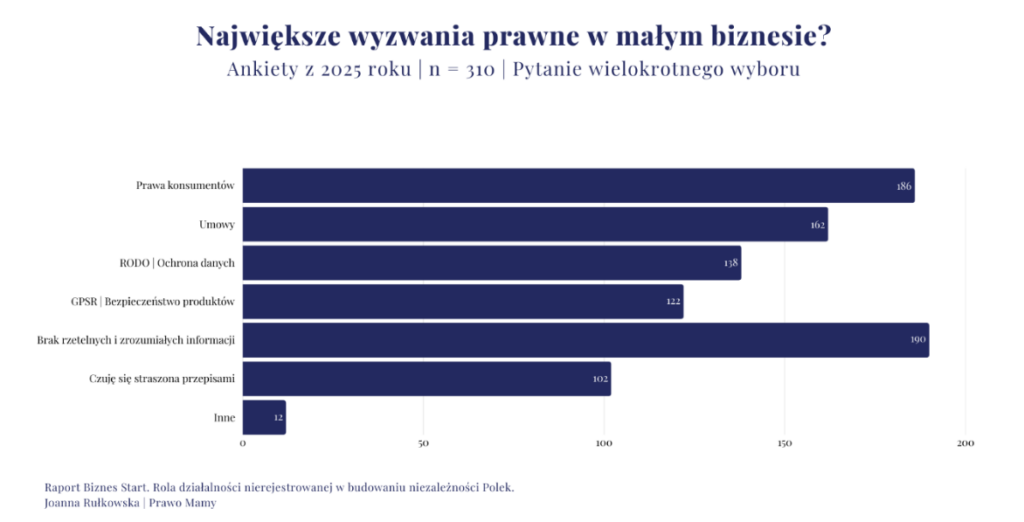
Regulaminy i umowy
Jeśli świadczysz usługi online (np. konsultacje przez Zoom, sprzedaż ebooków), musisz
mieć:
- Regulamin świadczenia usług i umowę z klientem (nawet uproszczoną) – określa zakres usług, cenę, terminy, zasady reklamacji i zwrotów, prawa konsumentów.
- Regulamin weryfikacji i publikacji opinii – określa zasady weryfikowania rekomendacji od klientów (konsumentów) w mediach społecznościowych, wizytówce google czy stronie www.
- Regulamin newslettera – określa zasady wysyłki prezentów, maili, weryfikacji zostawionych danych w formularzach, zasady zapisu i rezygnacji z usługi newslettera oraz płatności danymi.
Inne dokumenty, które mogą się przydać podczas prowadzenia działalności nierejestrowanej:
- Umowa współpracy barterowej – określa zasady współpracy doradcy zawodowego z innymi specjalistami czy influencami, gdzie dochodzi do wymiany usługi za rekomendację, materiały promujące markę czy inną usługę lub produkt.
- Umowa najmu lub podnajmu pomieszczenia – ważna dla osób, które chcą świadczyć usługi doradztwa zawodowego stacjonarnie i czuć zabezpieczone w miejscu pracy, sali warsztatowej i podczas spotkań.
RODO to nie tylko polityka prywatności
Prowadząc działalność nierejestrowaną, jesteś administratorem danych osobowych (ADO) i musisz stosować się do RODO.
Minimalne obowiązki to:
- Obowiązek informacyjny – poinformuj klientów, kto jest ADO, jakie dane przetwarzasz, w jakim celu, jakie mają prawa. Przygotuj skrócone klauzule informacyjne na maila i do social mediów oraz pełną informację o prawach osób, których dane przetwarzasz. Najlepiej przygotować politykę prywatności oraz plików cookies.
- Dbanie o bezpieczeństwo danych – wdroż środki techniczne i organizacyjne (szyfrowanie, backup, polityka haseł, procedury).
- Prowadzenie rejestr czynności przetwarzania – spisz, jakie dane przetwarzasz, w jakim celu, komu udostępniasz.
- Prowadzenie rejestru naruszeń – dokumentuj incydenty (np. wyciek e-maili, zgubiony telefon).
- Zgłoszanie naruszenia do UODO – w ciągu 72 godzin, jeśli naruszenie skutkuje ryzykiem dla praw klientów.
Standardy ochrony małoletnich
Jeśli pracujesz z dziećmi i młodzieżą (np. doradztwo dla uczniów, warsztaty dla nastolatków) pamiętaj, że:
- Wymagana jest zgoda rodzica/opiekuna na przetwarzanie danych małoletniego i udział w usługach.
- Zalecane jest wdrożenie procedur bezpieczeństwa (np. weryfikacja wieku, zgody, zasady kontaktu online).
- Musisz przygotować dokumenty pod wdrożenie standardów ochrony małoletnich.
ZUS w działalności nierejestrowanej a usługi doradztwa zawodowego
Prowadząc działalność nierejestrowaną, nie płacisz składek ZUS samodzielnie (społecznych ani zdrowotnych) z tytułu tej działalności. Będziesz to robić dopiero po zarejestrowaniu działalności gospodarczej.
Jednocześnie obowiązek płacenia składek do ZUS może pojawić się po stronie Twoich klientów w sytuacji, kiedy zawierasz z nimi umowy zlecenie w ramach działalności nierejestrowanej.
Jeśli sprzedajesz produkty edukacyjne, cyfrowe, szkolenia, ebooki, webinary, masterclassy, videobooki, kursy online, programy online zawierasz umowę sprzedaży i klienci nie muszą nic zgłaszać.
Jeśli jednak udzielasz indywidualnych konsultacji doradczych albo współpracujesz z inną firmą, fundacją, prywatną placówką to robisz to zazwyczaj na bazie umowy o świadczenie usług, która opiera się na umowie zlecenie (usługa wykonywana na godziny, z najwyższą starannością). W takiej sytuacji Twoi zleceniodawcy powinni Cię zgłosić do ZUS na odpowiednich formularzach i zapłacić odpowiednie składki. Rodzaj i wysokość składek zależy od kilku indywidualnych czynników.
Kiedy zarejestrować firmę? Jakie są sygnały, że czas na jednoosobową działalność gospodarczą?
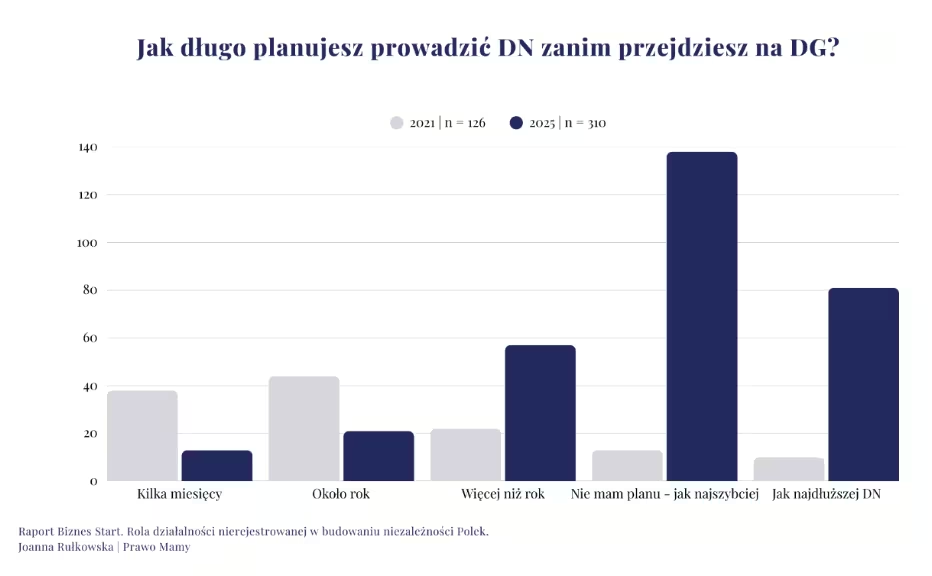
Jeśli przekroczyłaś/przekroczyłeś limit 10 813,50 zł przychodu w kwartale to zarejestrowanie działalności gospodarczej jest obligatoryjne. Masz na to 7 dni.
Są też sytuacje, kiedy rejestracja może być korzystna jeszcze przed przekroczeniem limitu, np.:
- Chcesz rozliczać się ryczałtem lub na innych zasadach niż skala podatkowa .
- Planujesz zatrudniać pracowników lub współpracowników na umowę.
- Chcesz skalować biznes (akademie, programy grupowe, certyfikacje).
Podsumowanie
Działalność nierejestrowana to świetny sposób na start w branży doradztwa zawodowego, bo pozwala legalnie zarabiać, testować ofertę i budować markę bez kosztów ZUS i rejestracji firmy.
Pamiętaj jednak o limitach (10 813,50 zł kwartalnie w 2026 r.), obowiązkach księgowych (ewidencja, PIT-36) i prawnych (RODO, regulaminy, umowy).
Jeśli przekroczysz limit lub będziesz chciała/chciał skalować biznes – czas na jednoosobową działalność gospodarczą.
Wnioski
- DN jest dla Ciebie, jeśli nie prowadziłaś/eś firmy w ostatnich 60 miesiącach i mieścisz się w limicie.
- Usługi doradztwa wymagają rejestracji do VAT od pierwszej sprzedaży.
- RODO, regulaminy i umowy to nie opcja tylko obowiązek, nawet w działalności nierejestrowanej.
Masz pytania do działalności nierejestrowanej w kontekście doradztwa zawodowego?
Zastanawiasz się, czy działalność nierejestrowana to dobry start dla Ciebie?
Przeczytaj inne artykuły na portalu www.dzialalnoscbezrejestracji.pl. Znajdziesz tam więcej praktycznych przewodników, checklist i case studies Polek, które budują małe biznesy.
fotograf: Sylwia Szajnar
Ekspertka ds. małego biznesu oraz pasjonatka praw kobiet. Prawniczka, specjalistka ds. RODO i księgowości małych firm. Od 2017 roku pełni funkcję CEO projektu Prawo Mamy oraz redaktorki naczelnej portali Prawo Mamy i Działalność bez rejestracji. Autorka książek i kursów online, w tym Akademii Małego Biznesu.
Pomaga Polkom budować profesjonalne i legalne biznesowe pasy startowe od działalności nierejestrowanej do niezależności i życia marzeń. Wyróżniona przez Ambasadę Brytyjską jako Liderka Równości (województwo podlaskie), Laureatka konkursu Kursory Roku 2024 w kategorii Książka Roku, Kobieta E-commerce 2023 w kategorii Przedsiębiorcza Mama i finalistka w konkursie Polka XXI wieku. Prezentuje swoje pomysły na konferencjach branżowych oraz publikuje artykuły w mediach ogólnopolskich.
Odwiedź na stronie
Odwiedź na Instagramie
Joanna Rułkowska – Ekspertka ds. małego biznesu oraz pasjonatka praw kobiet. Prawniczka, specjalistka ds. RODO i księgowości małych firm. Od 2017 roku pełni funkcję CEO projektu Prawo Mamy oraz redaktorki naczelnej portali Prawo Mamy i Działalność bez rejestracji. Autorka książek i kursów online, w tym Akademii Małego Biznesu.
Pomaga Polkom budować profesjonalne i legalne biznesowe pasy startowe od działalności nierejestrowanej do niezależności i życia marzeń. Wyróżniona przez Ambasadę Brytyjską jako Liderka Równości (województwo podlaskie), Laureatka konkursu Kursory Roku 2024 w kategorii Książka Roku, Kobieta E-commerce 2023 w kategorii Przedsiębiorcza Mama i finalistka w konkursie Polka XXI wieku. Prezentuje swoje pomysły na konferencjach branżowych oraz publikuje artykuły w mediach ogólnopolskich.
Bibliografia
Książki i raporty:
- Książka Biznes Mamy. Kompleksowy poradnik o działalności nierejestrowanej. Joanna Rułkowska, 2026 rok
- Książka Czas Mamy. Planer rozwoju małego biznesu. Joanna Rułkowska, 2026 rok
- Raport Biznes Start 2026 – 2028. Rola działalności nierejestrowanej w budowaniu niezależności Polek. Joanna Rułkowska, 2025 rok.
Ustawy i rozporządzenia:
- Ustawa z dnia 6 marca 2018 r. – Prawo przedsiębiorców (Dz.U. 2018 poz. 646 z późn. zm.).
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (Dz.U. 2025 poz. 1234 z późn. zm.) .
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (Dz.U. 2025 poz. 1567 z późn. zm.).
- Rozporządzenie Ministra Finansów z dnia 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących (Dz.U. 2024 poz. 2345) .
- Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2016/679 z dnia 27 kwietnia 2016 r. (RODO).przepisy.gofin+1
- Ustawa z dnia 18 lipca 2002 r. o świadczeniu usług drogą elektroniczną (Dz.U. 2024 poz. 789).
Portale i źródła:
- Działalność bez rejestracji – Działalność nierejestrowana (aktualizacja 6 sierpnia 2026 roku)
- Prawo Mamy – Działalność nierejestrowana a RODO (dostęp 6 sierpnia 2026 roku).
- Podatki.gov.pl – Działalność nierejestrowana (aktualizacja 26.05.2026) .
- Biznes.gov.pl – Działalność nierejestrowa i inne rodzaje działalności (09.01.2025).
- PoradnikPrzedsiębiorcy.pl – Działalność nierejestrowana 2026 (02.06.2026) .
- Taxology.co – Działalność nierejestrowana 2026 – kompletny przewodnik (29.12.2025) .
- ODO24.pl – Czy nierejestrowana działalność podlega przepisom RODO? (28.08.2025).
- Inforlex.pl – Od 2026 r. działalność nierejestrowana z kwartalnym limitem przychodów (29.12.2025).
- GazetaPrawna.pl – Działalność nierejestrowana 2026: nowe przepisy już obowiązują (06.03.2026).
- Ministerstwo Finansów, Departament Podatków Dochodowych – „Informacja dotycząca rozliczenia podatku dochodowego od osób fizycznych za 2024 rok”, Warszawa 2025, s. 12 (struktura dochodów według źródeł, pozycja 8: działalność nierejestrowana – 783 mln zł).
- GazetaPrawna.pl / Prawo.pl – dane MF za 2018–2023.
- TVN24 Biznes – dane MF za 2018, 2022, 2023 i prognozy na 2024.
- Money.pl – dane MRiT za 2018–2020.